Renouvellement des mobil-homes : le neuf est-il vraiment le plus rentable ?
5 idées à retenir…
- Le crédit-bail est un outil de financement ; la rénovation est une stratégie de rentabilité.
- Le meilleur mobil-home n’est pas toujours le plus neuf. C’est souvent celui qui est déjà payé.
- Préserver sa capacité d’endettement a du sens à condition que le mobil-home génère assez de marge pour absorber les loyers.
- Le client n’achète pas une date de fabrication ; il achète une qualité perçue.
Faut-il vraiment remplacer quand l’actif est encore rentable ?
Dans beaucoup de campings, le renouvellement du parc locatif est devenu un réflexe : un mobil-home arrive à 7, 8 ou 10 ans, on le remplace, souvent par un nouveau crédit-bail. Le raisonnement paraît sécurisant. Il entretient une image de parc récent, facilite le financement du neuf et donne une visibilité budgétaire. Mais il repose parfois sur une confusion majeure : financer un mobil-home n’est pas la même chose que maximiser sa valeur économique.
"Le moment où un mobil-home devient le plus rentable est souvent celui où l’exploitant envisage de le remplacer."
"Le crédit-bail optimise le bilan et la fiscalité. Il ne garantit pas, à lui seul, la meilleure rentabilité du mobil-home"
Le crédit-bail : un bon outil, mais pas une stratégie patrimoniale
Commençons par être clair : le crédit-bail n’est pas un mauvais outil. Pour un camping en développement, il peut même être extrêmement pertinent. Son intérêt principal n’est pas seulement de financer un mobil-home ; il est de préserver le haut de bilan et la capacité d’endettement bancaire pour d’autres investissements structurants : espace aquatique, restaurant, réseaux, voiries, bâtiments ou montée en gamme de l’équipement collectif.
C’est là que l’analyse doit être précise : le crédit-bail protège la capacité d’investissement, mais il ne supprime pas la sortie de trésorerie. Les loyers restent bien payés. Ils passent en charges, réduisent le résultat imposable et peuvent donc générer une économie d’IS, mais cette économie fiscale ne transforme pas une sortie de cash en création de valeur.
Le vrai sujet : relancer un financement ou prolonger un actif performant ?
Le piège consiste à confondre deux questions.
- La première est financière : comment financer le mobil-home ?
- La seconde est patrimoniale : comment extraire le maximum de valeur d’un hébergement sur toute sa durée de vie ?
Dans un modèle de renouvellement systématique, l’exploitant relance un cycle complet de financement au moment même où l’actif commence à produire le plus de marge. C’est précisément cette zone, souvent située après la fin du remboursement ou du contrat initial, qui mérite d’être protégée.
Cas pratique expert : 14 ans d’exploitation d’un emplacement mobil-home
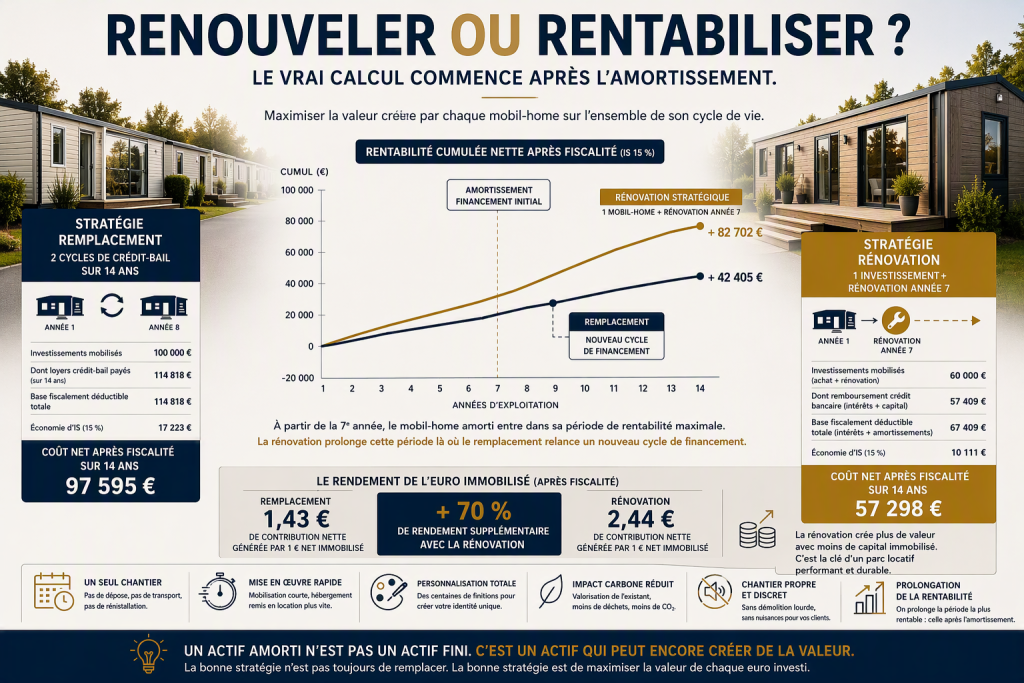
Prenons une hypothèse volontairement simple dans sa lecture, mais complète dans sa logique fiscale et financière. Le mobil-home génère 10 000 € HT de chiffre d’affaires par an. L’analyse porte sur 14 ans, soit deux cycles de 7 ans.
Valeur d’un mobil-home neuf | 50 000 € |
Chiffre d’affaires annuel | 10 000 € HT |
Durée de l’analyse | 14 ans |
Taux d’IS retenu | 15 % |
Crédit-bail | 2 cycles de 7 ans |
Mensualité estimée du crédit-bail | 683 € / mois |
Achat immobilisé | Crédit bancaire sur 7 ans à 4 %, sans autofinancement |
Rénovation intégrale | 10 000 € en année 7 |
Note méthodologique : pour rendre la comparaison lisible, le coût du financement est volontairement aligné à 4 % annuel dans les deux hypothèses. L’analyse n’intègre pas les frais de dossier, frais de transport, pose, option d’achat, valeur résiduelle, revente éventuelle, entretien ou variation de prix de vente. Elle vise à comparer la logique économique nette, pas à établir un plan comptable définitif.
Les résultats sans appel…
Indicateur sur 14 ans | 2 crédits-bails successifs | Achat à crédit + rénovation | |
Nombre de mobil-homes neufs financés | 2 | 1 | |
Valeur totale de mobil-homes neufs mobilisée | 100 000 € | 50 000 € | |
Rénovation | 0 € | 10 000 € | |
CA cumulé | 140 000 € | 140 000 € | |
Loyers / remboursements payés | 114 818 € | 57 409 € | |
Effort de trésorerie brut total | 114 818 € | 67 409 € | |
Base fiscalement déductible retenue | 114 818 € | 67 409 € | |
Économie d’IS à 15 % | 17 223 € | 10 111 € | |
Effort net après économie d’IS | 97 595 € | 57 298 € | |
Contribution économique après financement et fiscalité | 42 405 € | 82 702 € | |
CA généré par 1 € net mobilisé | 1,43 € | 2,44 € | |
Gain économique net de l’option rénovation | — | +40 298 € | |
Amélioration du rendement de l’euro mobilisé | — | +70 % | |
Lecture immédiate Le crédit-bail génère plus d’économie d’IS (17 223 € contre 10 111 €), mais il mobilise beaucoup plus de trésorerie nette. Sur 14 ans, l’option achat + rénovation laisse environ 40 298 € de contribution économique supplémentaire dans l’exploitation. | |||
Ce que l’exemple montre vraiment
1. L’avantage fiscal du crédit-bail est réel
Dans l’hypothèse retenue, les deux cycles de crédit-bail génèrent 114 818 € de loyers sur 14 ans. Ces loyers étant comptabilisés en charges, ils produisent une économie d’IS de 17 223 € au taux réduit de 15 %. C’est un avantage fiscal clair. Il explique pourquoi le crédit-bail reste puissant dans une stratégie de développement.
2. Mais l’achat immobilisé n’est pas fiscalement muet
L’argument selon lequel seul le crédit-bail serait fiscalement intéressant est incomplet. Dans une acquisition immobilisée, l’exploitant déduit les intérêts d’emprunt et les amortissements de l’actif. Dans notre simulation, la base déductible achat + rénovation atteint 67 409 €, soit 10 111 € d’économie d’IS.
3. Le vrai arbitrage porte sur l’effort net de trésorerie
Après économie d’IS, le scénario crédit-bail mobilise 97 595 €. Le scénario achat + rénovation mobilise 57 298 €. L’écart atteint donc 40 298 € en faveur de la rénovation. L’avantage fiscal du crédit-bail ne compense pas le coût économique du remplacement automatique.
4. L’actif amorti devient un actif à forte productivité
Sur la même période, les deux options génèrent 140 000 € de chiffre d’affaires, Mais le crédit-bail produit 1,43 € de CA par euro net mobilisé, contre 2,44 € pour l’achat + rénovation, La différence est fondamentale : le crédit-bail finance le renouvellement, la rénovation prolonge la zone de forte rentabilité,
"Le crédit-bail optimise le bilan. La rénovation optimise le rendement de l’actif. tout est affaire d'équilibre"
Pourquoi la rénovation change la logique économique?
Le client final ne loue pas une année de fabrication. Il loue une qualité perçue : propreté, design, fonctionnalité, literie, salle d’eau, cuisine, ambiance intérieure.
Un mobil-home techniquement sain mais esthétiquement daté n’est donc pas nécessairement un mobil-home à remplacer. C’est souvent un actif à revaloriser.
C’est là que la rénovation programmée devient stratégique. Elle permet de conserver la structure, le châssis, les réseaux et les volumes existants, tout en modernisant les éléments visibles qui influencent directement la perception client.
"La rénovation ne sert pas à faire durer un vieux produit. Elle sert à prolonger la phase où l’actif rapporte le plus."
"Un mobil-home neuf coûte de l’argent. Un mobil-home amorti en génère. Tout l’enjeu est de savoir si l’on veut financer un nouveau cycle… ou prolonger celui qui rapporte déjà."
Le covering : créer l’effet “neuf” sans racheter du neuf
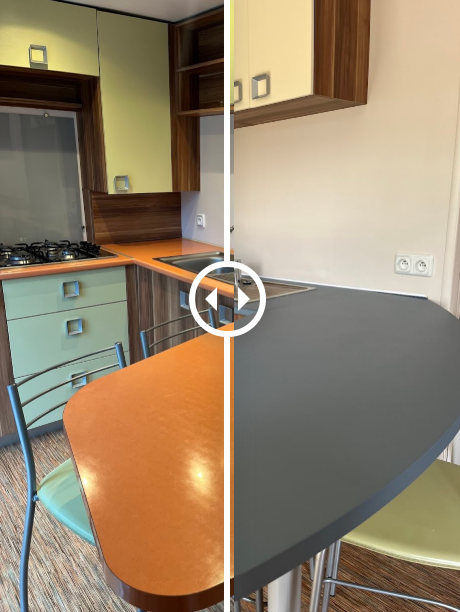
Le covering intérieur s’inscrit exactement dans cette logique. Des acteurs spécialisés comme ToutEnCover proposent de transformer les cuisines, meubles et espaces de vie grâce au covering intérieur, de chaque mobil-home. Qui plus est, cette formule donne accès à une personnalisation sans limite de vos espaces.
ToutEnCover met notamment en avant des transformations sans démolition ni gravats, une intervention rapide, sur site et bien entendu, sans déplacement ni transport.
Pour un camping, l’intérêt est immédiat : limiter l’immobilisation locative, éviter un remplacement complet, moderniser la perception client et prolonger la période où le mobil-home produit le plus de marge.
Quand le crédit-bail reste pertinent
La conclusion n’est pas de bannir le crédit-bail. Ce serait une erreur. Le crédit-bail reste pertinent lorsque le camping doit préserver sa capacité bancaire pour financer d’autres investissements, accélérer une montée en gamme, structurer un parc neuf ou soutenir une phase de redéveloppement.
Mais il devient discutable lorsqu’il est utilisé comme réflexe mécanique de remplacement, sans analyse de la valeur résiduelle, de la commercialisation réelle, de la rentabilité nette et du potentiel de rénovation.
Et évidemment, il ne doit pas être considérée comme exclusif sur l’intégralité du parc locatif, sans compter que (mais ce n’est pas le sujet ici ), dans certains cas, l’acquisition peut-être soutenue mis elle ne le sera qu’en acquisition classique.
Question à se poser | Décision possible |
Le mobil-home est-il techniquement sain ? | Si oui, la rénovation doit être étudiée avant le remplacement. |
Le problème est-il esthétique plutôt que structurel ? | Le covering peut créer une valeur perçue suffisante à coût réduit. |
Le parc est-il déjà financé ou amorti ? | La phase de rendement maximal commence souvent ici. |
Le camping a-t-il besoin de capacité bancaire pour d’autres travaux ? | Le crédit-bail peut rester pertinent, mais comme outil global de financement. |
Le CA locatif couvre-t-il vraiment les loyers ? | Si non, le crédit-bail améliore le bilan mais peut fragiliser la trésorerie. |
Conclusion : piloter le parc locatif en valeur, pas en âge
Le renouvellement des mobil-homes ne doit plus être piloté uniquement par leur âge ou par la fin d’un contrat de financement. Il doit être piloté par la valeur que chaque actif peut encore créer.
Le crédit-bail est un excellent outil lorsqu’il sert une stratégie de développement. Mais lorsqu’il conduit à remplacer automatiquement un mobil-home encore sain, commercialisable et déjà largement payé, il peut détruire une partie de la valeur que l’exploitant avait précisément commencé à capter.
La rénovation, et notamment le covering, ouvre une voie plus fine : conserver l’actif, moderniser la perception client, limiter l’effort de trésorerie et prolonger la période où chaque nuitée génère le plus de cash.
FAQ pour l'essentiel
Le crédit-bail est-il toujours intéressant pour financer des mobil-homes ?
Oui, lorsqu’il permet de préserver la capacité d’endettement bancaire pour d’autres investissements. Mais il doit être comparé à l’achat et à la rénovation sur l’ensemble du cycle de vie de l’actif.
Pourquoi rénover un mobil-home au lieu de le remplacer ?
Parce qu’un mobil-home techniquement sain mais esthétiquement daté peut continuer à générer du chiffre d’affaires important après amortissement. La rénovation prolonge alors la période de marge élevée.
Le covering est-il adapté aux mobil-homes de camping ?
Oui, lorsqu’il porte sur des surfaces existantes en bon état : façades, cuisines, rangements, plans de travail ou éléments décoratifs. Il permet de moderniser la perception client sans remplacement complet.
Quel est le bon indicateur pour arbitrer ?
Le bon indicateur n’est pas l’âge du mobil-home. C’est le chiffre d’affaires et la marge générés par euro net mobilisé, après financement et fiscalité.


